Цена бездействия: чему внутреннему аудиту стоит поучиться у комплаенса
Вывод: российские компании уже считают ценность контроля в рублях и часах. РУСАЛ показал модель на 40 млн рублей предотвращённых затрат, «Систэм Электрик» — 3960 часов юриста в год, Билайн — цену токсичного руководителя. Внутреннему аудиту стоит взять этот метод и называть допущения вслух.
Содержание
- 1. Московская Биржа: «штраф против бюджета» — невалидное сравнение, контроль по предписанию дороже
- 2. РУСАЛ: 40 млн рублей предотвращённых затрат — модель с названными допущениями
- 3. Банк России: регулирование не равно культуре, документы не обновляли с 2012 года
- 4. Сбербанк: инсайдеров стало примерно втрое больше, а хороший контроль незаметен
- 5. «Лемана Про»: пик риска приходится на срок от года до трёх лет работы
- 6. Билайн: 57% готовы уволиться, если руководитель нарушает этические стандарты
- 7. «Тева»: проверку по сигналу расширяют на всю команду, чтобы защитить источник
- 8. «Систэм Электрик»: 1082 проверки, 432 рубля на API и 3960 часов юриста в год
- 9. ШАРД: 62% операций с криптовалютой — P2P, а в вашей карте рисков её может не быть
- 10. Институт внутренних аудиторов: стандарт и оценка квалификации добавляют аргументу вес
- Что забрать внутреннему аудитору: четыре приёма российского комплаенса
Свыше 55% опрошенных компаний не планируют заметно увеличивать вложения в комплаенс-контроль. Эту цифру из исследования Московской Биржи и Ассоциации менеджеров привела Екатерина Гордеева. В выборке в основном финансовый сектор. Причины она назвала как предположения: вложения не могут обосновать или считают, что и так всё хорошо. Из разговоров с рынком она добавила ещё один барьер: менеджмент сравнивает возможный штраф с бюджетом и оставляет всё как есть.
Это сравнение прозвучало 25 сентября на конференции «Горизонты комплаенс: алгоритмы, доверие, границы ответственности». Её провёл Институт комплаенса и этики бизнеса ВШЮА НИУ ВШЭ. Я был там весь день. Слушал про то, чем занят и внутренний аудит: как объяснить бизнесу ценность работы, результат которой — отсутствие событий.
Ниже — российская практика: Московская Биржа, РУСАЛ, Банк России, Сбербанк, «Лемана Про», Билайн, «Тева», «Систэм Электрик», ШАРД и Институт внутренних аудиторов. Первая версия текста была написана по свежим заметкам и фотографиям слайдов. Теперь у меня есть записи выступлений и презентации спикеров. Я сверил всё по ним, поправил неточности и добавил то, что не успел записать в зале.
1. Московская Биржа: «штраф против бюджета» — невалидное сравнение, контроль по предписанию дороже
Слово «невалидное» принадлежит Гордеевой. Она признала: комплаенс-специалисту, который пришёл за бюджетом, «сложно с этим вообще спорить». Логика простая: сколько вложить и какие были штрафы. Но штраф — только первая строка счёта. Дальше идут ресурсы на расследование, юридическую службу и комплаенс-специалистов, а на её слайде ещё и репутационные последствия. Главное в другом: выстраивать контроль по предписанию, резко и иногда практически с нуля, гораздо дороже и сложнее, чем поступательно.
Ирина Грекова, модератор сессии, ушла от этой арифметики ещё дальше. Контроль нужен прежде всего акционерам и инвесторам, а снижение штрафа для неё — «побочный приятный продукт от правильных процессов». Если сделать его целью, возникает конфликт интересов. Для нас это важная оговорка: предотвращённый штраф — удобный аргумент, но плохая цель функции.
В том же исследовании нашлась корреляция, которую стоит показать совету. Компании, считающие свой контроль зрелым, чаще имеют планы по его развитию. Объяснение простое: чем лучше видишь риски, тем лучше понимаешь, где ещё усилить. Значит, «у нас нет замечаний» может говорить и о том, что риски плохо видны.
Выход Гордеева свела к двум задачам: повысить стимул к качественному контролю и снизить его стоимость. Аудиторский бюджет защищается по той же схеме и проигрывает по той же причине. Причём про вторую половину формулы, удешевление контроля, мы почти не говорим.
2. РУСАЛ: 40 млн рублей предотвращённых затрат — модель с названными допущениями
Самый практичный расчёт дня привёз РУСАЛ. Вечером компания получила премию «Комплаенс-2026» за лучшую практику в корпоративной этике. Екатерина Болдырева начала с вопроса на слайде: если завтра система этики исчезнет, когда это станет заметно в финансовой отчётности? Сама этика в отчётности не видна, видны последствия её отсутствия.
Этику там рассматривают как вклад в гудвил — денежное выражение доверия. Более сорока уполномоченных по этике работают как система раннего предупреждения. Проблему решают до того, как она станет судебным спором, обращением в инспекцию или публикацией в СМИ.
Дальше — модель, над которой компания начала работать в этом году. Пример со слайда складывается из четырёх строк:
- 2000 обращений урегулировано за год.
- 10% сотрудников, по экспертной оценке, могли бы пойти во внешние органы.
- 200 тысяч рублей составляет средняя стоимость инцидента.
- 40 млн рублей предотвращённых затрат получается в итоге.
Рядом вторая строка: система удержала 30 сотрудников, замена каждого стоит 250 тысяч, это ещё 7,5 млн.
Самое ценное — оговорка спикера: это модель, а не бухгалтерский эффект. Компания не обязательно столкнулась бы с такими расходами. Функция назвала цифру в рублях, объяснила каждый множитель и сама показала границы метода. Спорить с такой методикой можно. Игнорировать её — уже нет.
Директор по комплаенс РУСАЛа сразу после доклада добавил контрапункт: расчёты в миллионах — это KPI, которым обосновываешь своё присутствие в компании. Главная ценность складывается на перспективу: в моногороде сотрудники просто не пойдут туда, где конфликтная среда. Цифра открывает разговор, но его не заменяет.
Для внутреннего аудита это прямая подсказка. Болдырева говорила, что считать обращения, нарушения и обучения полезно, но зрелая функция идёт дальше. Пока мы отчитываемся количеством находок, у нашей работы нет цены.
3. Банк России: регулирование не равно культуре, документы не обновляли с 2012 года
Эту фразу, которую приписывают Питеру Друкеру, привела Алина Газалова из Банка России. Регулирование, сказала она, лишь один из инструментов, и культуре оно никогда не равно.
Её диагностика формальности относится к противодействию инсайду и манипулированию рынком, но узнаваема везде. До 2024 года направления надзора в этой сфере не было, и когда надзор начался, удивился сам регулятор. Газалова описала четыре вида формальности:
- Устаревшие документы: их не актуализировали с 2012, 2016, 2020 года.
- Отсутствующие правила: встречались компании из первого котировального списка без правил внутреннего контроля.
- Купленные документы: качественные тексты от консультантов не внедряли и объясняли это фразой «нас не научили».
- Неполный список: эмитент подключил к инсайдерской базе сто с лишним человек, в список не внёс.
Направлений развития регулятор назвал четыре: автоматизация, прозрачность, обучение и аудит. Формулировку про аудит стоит выписать: не бояться проверять себя «как внутри, так хотя бы ежегодно заказывать внешний аудит». И уходить от парадигмы наказания через негативный опыт.
Ещё интереснее, как регулятор понимает собственный успех. Он не ждёт красивых цифр: главный результат наступит, когда рынок начнёт сам себя очищать. Среди сигналов зрелости на слайде — рост числа случаев самовыявления. Обычная логика здесь перевёрнута: больше найденного своими силами означает, что система стала лучше. А самая большая похвала, по словам Газаловой, «будет выражаться рублём со стороны инвестора».
Регулирование не равно культура. Наличие политики не равно наличие контроля. Мы это знаем — но редко формулируем так прямо для совета директоров.
4. Сбербанк: инсайдеров стало примерно втрое больше, а хороший контроль незаметен
Дмитрий Хейло из Сбербанка показал масштаб: число инсайдеров выросло примерно втрое с 2018 по 2026 год. Не автоматизировать было уже нельзя. Раньше на этом процессе было 13 человек, теперь заметно меньше. Главный приём — убрать человеческое усмотрение из процесса. Ролевые модели авторизуют через владельцев систем, у реестра сделок есть ответственный «капитан», вопросы комитетов маркируют как инсайдерские или неинсайдерские. Проверки и неотвратимость санкций при этом никуда не делись.
Про обучение он сказал жёстко: курс «в соответствии с действующим законодательством» не заходит совсем, все пролистывают. Отсюда правило, которое стоит взять в работу дословно: «читатель должен узнать себя». И ещё одна деталь: внутренний клиент оценивает комплаенс по индексу удовлетворённости, и оценка 4 из 5. Многие ли службы внутреннего аудита спрашивают об этом своих заказчиков?
И вот здесь — профессиональная ловушка, общая для нас с ними. Чем лучше работает контроль, тем меньше поводов о нём вспомнить. Успешная функция систематически лишает себя доказательств собственной нужности. Значит, доказательства надо собирать и предъявлять отдельно — это не самореклама, а часть работы.
5. «Лемана Про»: пик риска приходится на срок от года до трёх лет работы
Розница дала самую конкретную карту. Ксения Тылик из «Лемана Про» сослалась на исследования. В первый год нарушений фактически нет, а максимальная вероятность приходится на интервал от года до трёх лет работы. Появляются контакты с поставщиками, человек видит, как ведут себя команда и руководитель. Против этого — амбассадоры этики в магазинах, тренинг для сорока тысяч сотрудников и «этический барометр», ежегодный замер доверия. Первые замеры дали грустные результаты при больших вложениях, и Тылик назвала это «очень хорошим сигналом». Сейчас показатель выше 90%.
Отдельно прозвучала фраза, которую слышал каждый аудитор: «не буду стучать на товарища». Ответ компании оказался языковым. На слайде «Я должен» заменили на «Я защищён». «Хочу заявить на товарища Иванова» заменили на «С ситуацией что-то не то». И другое наблюдение: всё внедрили и рассказали, а в магазинах далеко от Москвы восприняли наоборот. Внедрённое и воспринятое — разные вещи.
6. Билайн: 57% готовы уволиться, если руководитель нарушает этические стандарты
Билайн принёс собственный опрос, проведённый в сентябре:
- 61% сталкивались с неэтичным поведением на работе.
- 75% не согласны работать в токсичной атмосфере даже при повышении зарплаты на 30%.
- 57% уволятся, если руководитель будет нарушать этические стандарты.
Это заявленные намерения, а не статистика увольнений, но разговор о ценностях здесь становится разговором о деньгах.
Анастасия Алексеева довела его до схемы. Из-за токсичного руководителя уходят два человека с зарплатой 100 тысяч. Подбор на вакансию стоит около 50 тысяч. Если один из них пойдёт в суд, издержки превысят 250 тысяч. Плюс возможный негатив в СМИ. И важная деталь: к бизнесу они шли не со словами «это важно», а с данными опросов. Показатели этики там видит каждый руководитель уровня CEO-1 на собственном дашборде, а совету директоров о них отчитываются ежеквартально.
7. «Тева»: проверку по сигналу расширяют на всю команду, чтобы защитить источник
Самое ценное практическое решение дня — от Светланы Павлович из фармацевтической компании «Тева». Когда проверка идёт по сигналу, выборку намеренно расширяют. Опрашивают всю команду или департамент, проводят анонимный опрос и только потом выбирают людей для разговора. Источник оказывается одним из многих. Работы становится больше, и это осознанная цена.
Логика простая: если говорить небезопасно, рассказывать не будет никто. Оттуда же — тест на решение: «будет ли мне комфортно», если завтра об этом узнают друзья и семья. И принцип, который стоит забрать в методологию оценки: поощрять не только результат, но и способ его достижения.
Иллюстрация — с прошлого места работы спикера. Территориальным представителям поставили задачу собрать персональные данные потребителей. Через месяц база выросла до 40 тысяч человек. Все радовались, пока не выяснилось, что она частично фальшивая, с виртуальными номерами. Цифра выглядела отлично, а способ её получения оказался неприемлемым.
И образ для всех, кто аудирует контроли. Возле нового дома проложили дорожки, а люди ходят по диагонали, потому что так ближе. Если правило массово обходят, надо посмотреть, почему. Возможно, погрешность уже не в людях.
8. «Систэм Электрик»: 1082 проверки, 432 рубля на API и 3960 часов юриста в год
Самый убедительный кейс автоматизации оказался и самым скромным по бюджету. Светлана Медведовская из «Систэм Электрик» показала чат-бота Ad Detector для проверки рекламы. Сначала — оценка, с которой команда стартовала: около 30 каналов, если усреднить, 600 постов в месяц, полчаса юриста на пост. Получается 300 часов в месяц, два юриста и примерно 2,4 млн рублей в год. На практике всю нагрузку нёс один эксперт: в среднем 170 постов в неделю, 85 рабочих часов.
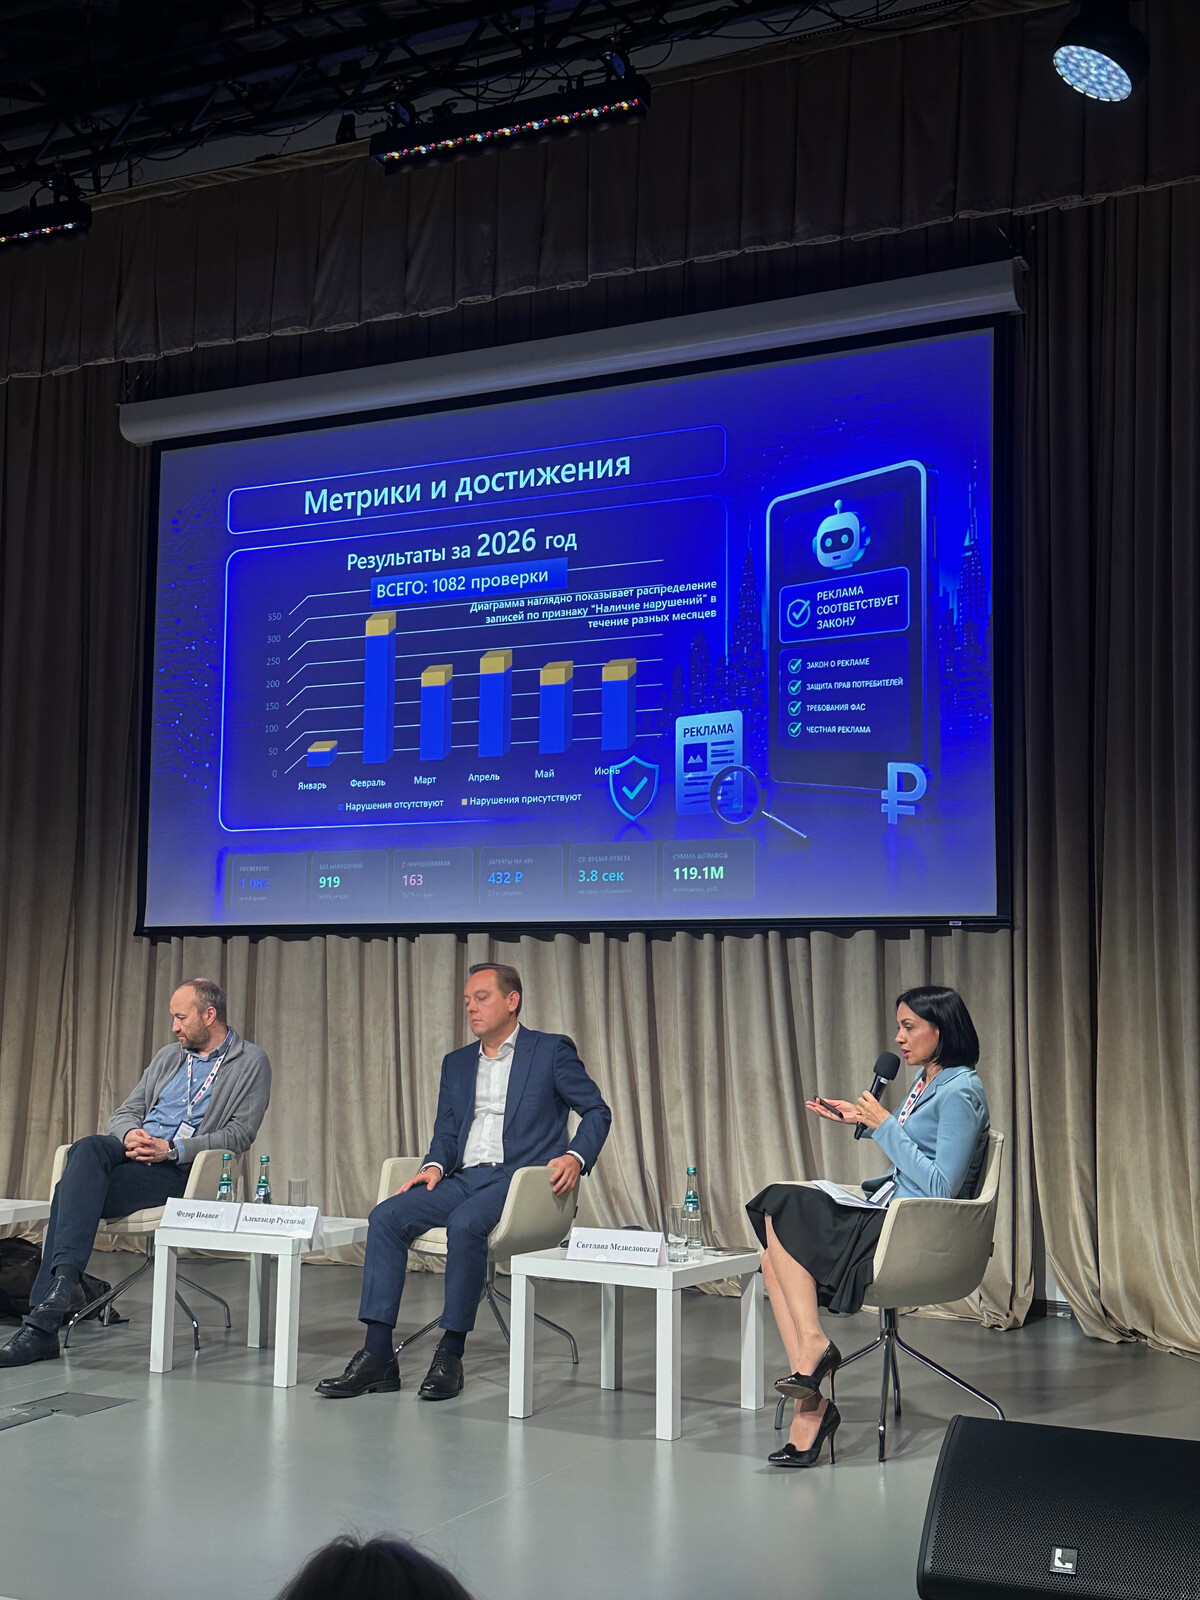
Цифры со слайда говорят сами за себя:
- 1082 проверки, из них 919 без нарушений и 163 с нарушениями.
- 432 рубля затрат на API.
- 3,8 секунды среднего времени ответа.
- 3960 часов юриста экономии в год.
- 119,1 млн рублей возможных штрафов.
Последняя строка показывает потенциальную угрозу, а не сэкономленные деньги. По другому слайду, штраф юрлица за эпизод может достигать 1,5 млн рублей.
Обратите внимание на структуру аргумента: не «мы внедрили ИИ», а процесс → часы → ставки → рубли → сравнение с фактическими затратами на решение. Именно так должен выглядеть слайд аудитора, который просит ресурс.
Два честных штриха к этому кейсу. Команда заложила время на повторные проверки, и оно не понадобилось: ни одного некорректного заключения. Но нарушений меньше не становится: «люди не очень хотят на будущее чему-то учиться». Автоматизация находит, но не учит. Поэтому раз в неделю команда записывает для корпоративного канала видеокружки о том, как поступать в типичных ситуациях. Порой они популярнее еженедельных выпусков гендиректора. Хороший ответ на вопрос, как сделать незаметную функцию заметной.
9. ШАРД: 62% операций с криптовалютой — P2P, а в вашей карте рисков её может не быть
Сессия про регуляторные технологии дала неожиданно полезную для аудитора картинку. Фёдор Иванов из компании «ШАРД» показал слайд «Зачем криптовалюта клиентам банков?»:
- 62% — P2P-торговля и арбитраж.
- 21% — инвестиции.
- 8% — гемблинг.
- 7% — трансграничные переводы.
- 1% — «домашний» майнинг.
- 1% — наркотики.
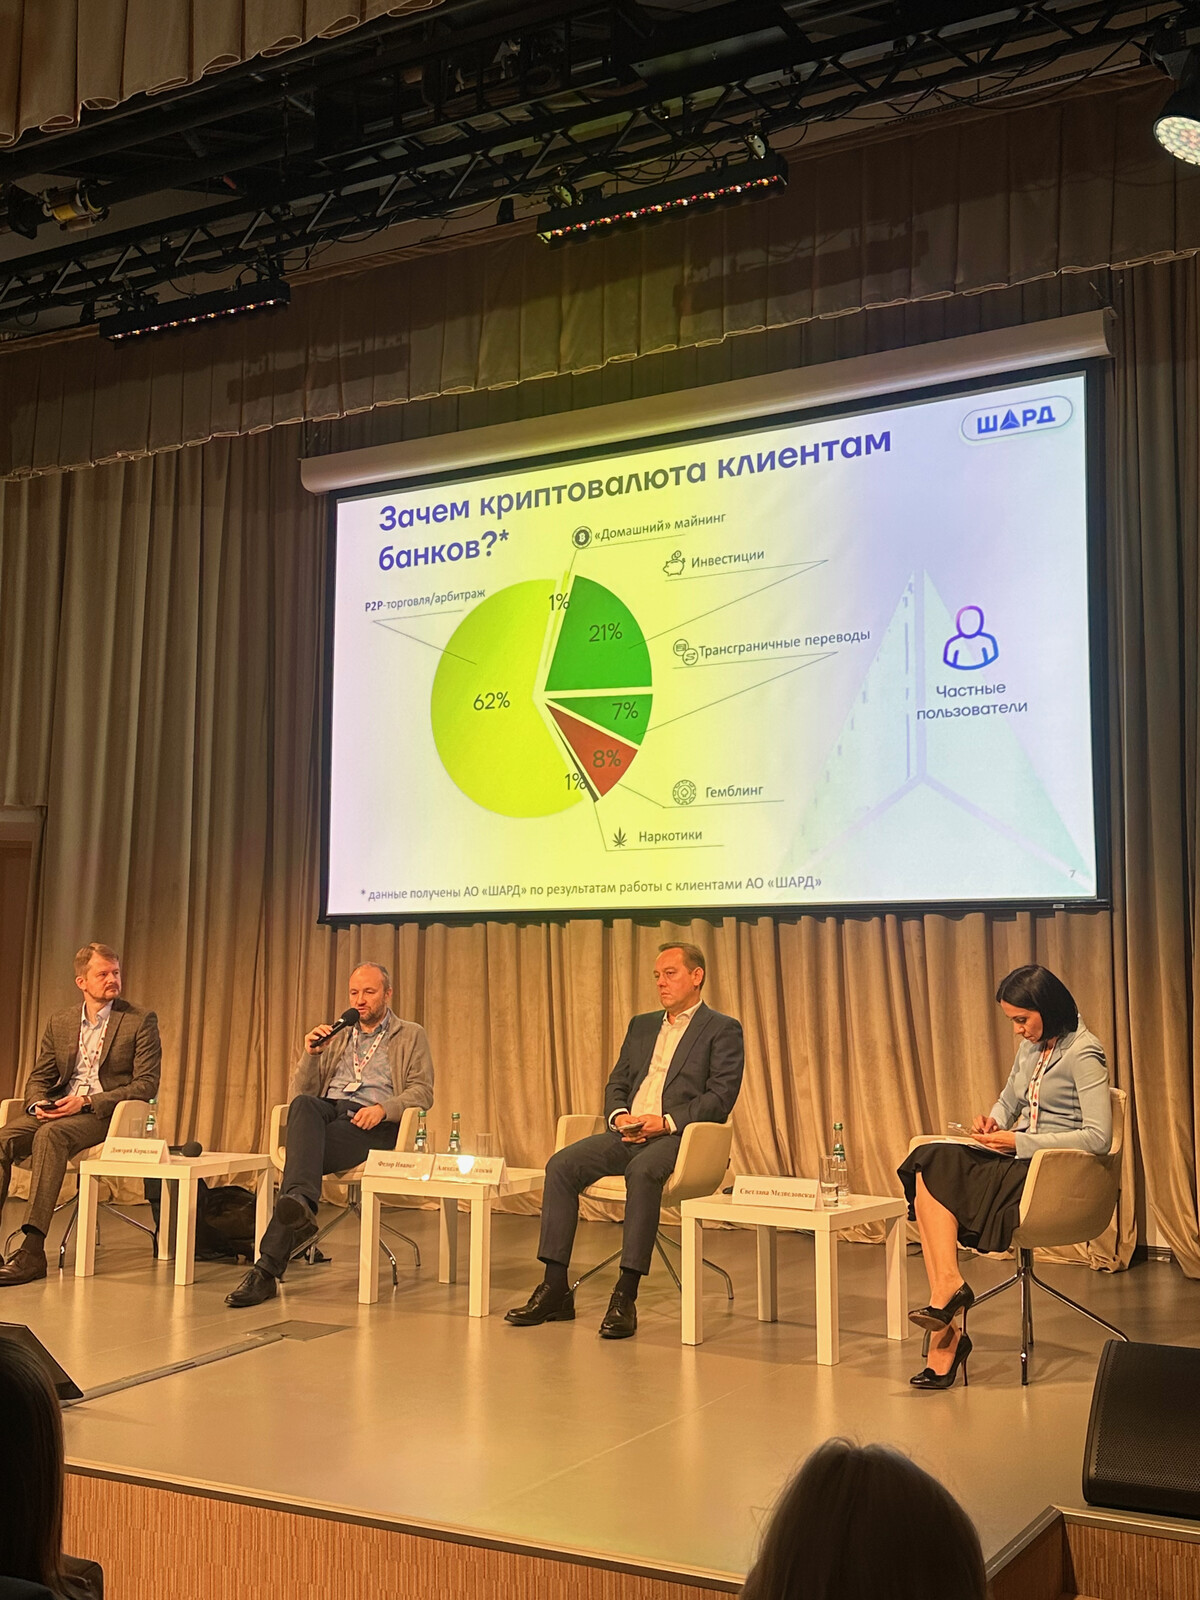
Иванов и сам сказал, что криминальной составляющей здесь не так уж много, хотя она есть. Дальше мой вывод, а не слова спикера. Основная масса таких операций — это частная инициатива обычных людей. Часть из них вполне может работать в вашей компании и пользоваться теми же счетами, что и для зарплаты. Вопрос для карты рисков звучит не «есть ли у нас криптовалюта», а «знаем ли мы, где она уже есть».
10. Институт внутренних аудиторов: стандарт и оценка квалификации добавляют аргументу вес
Заключительная сессия была посвящена образованию и профессиональному сообществу — и там внутренний аудит был представлен напрямую. От Института внутренних аудиторов выступал Денис Малыхин, член Совета Ассоциации.
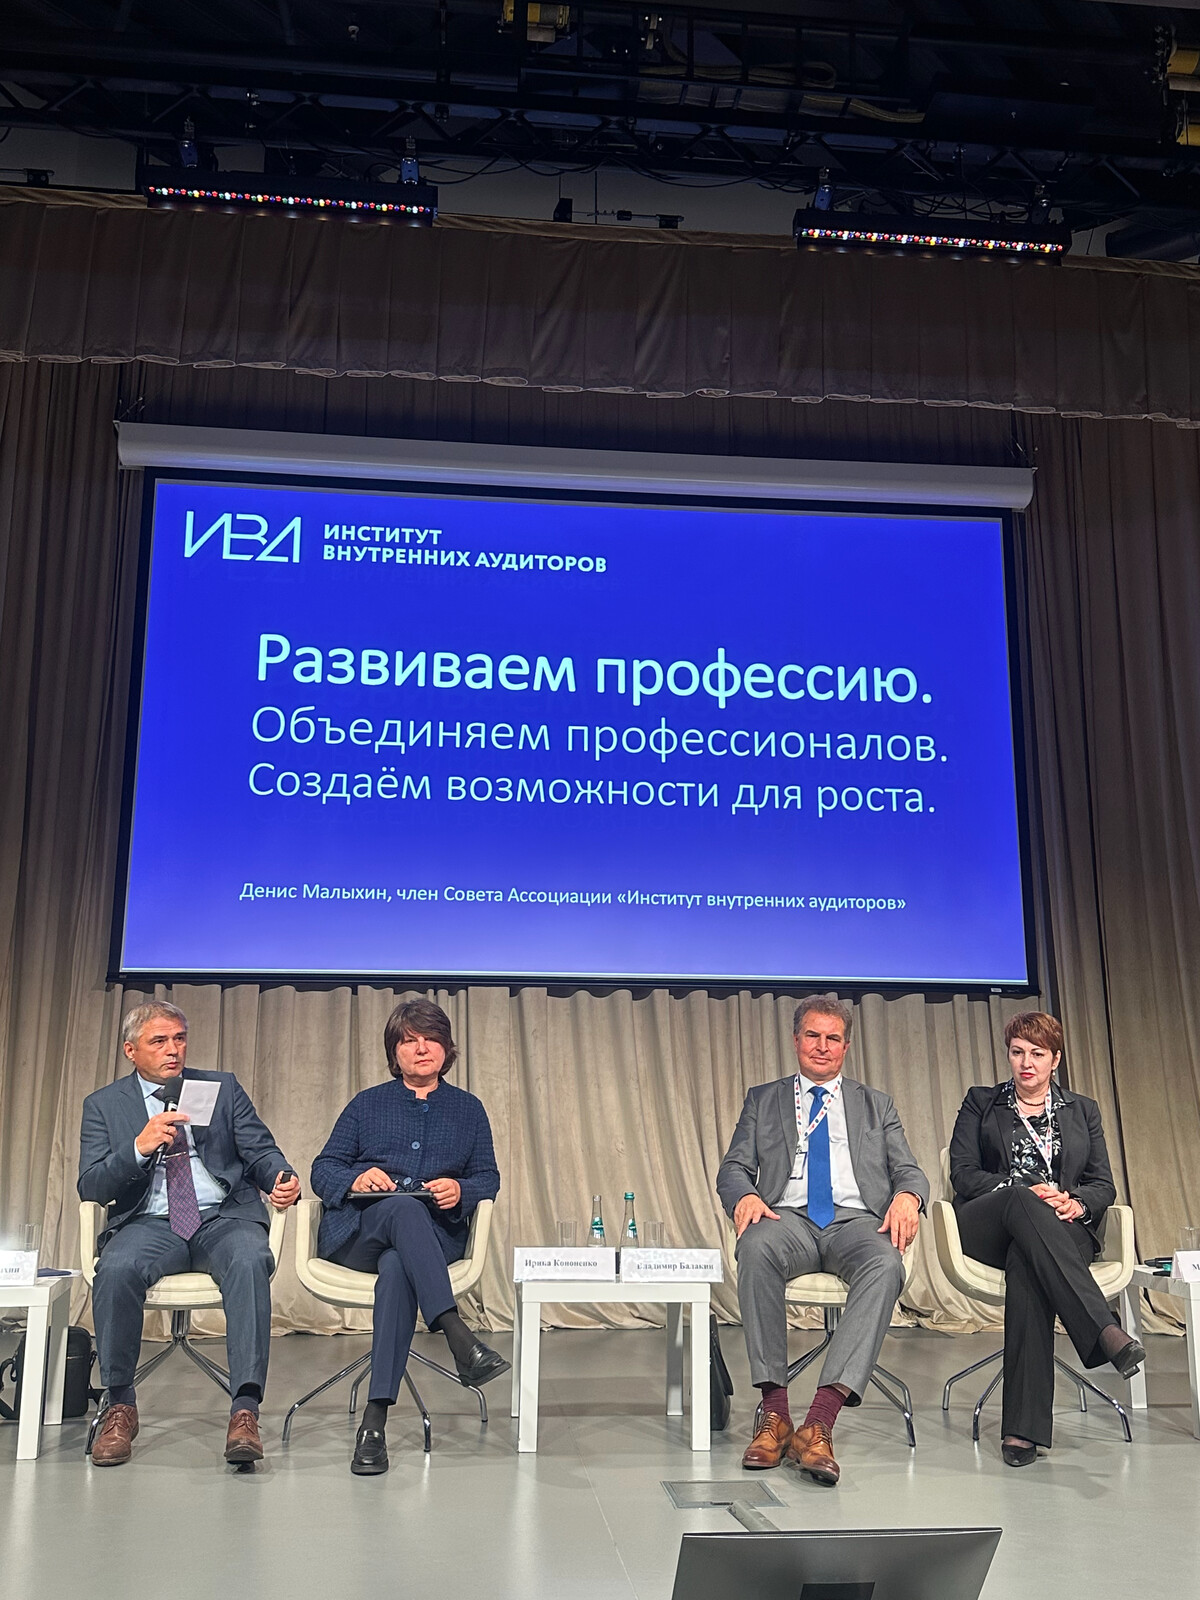
Формулировка со слайда — «развиваем профессию, объединяем профессионалов, создаём возможности для роста» — вроде бы декларация. Но за ней стоит конкретный перечень:
- Мероприятия и обмен опытом.
- Стандарты и методология.
- Обучение.
- Независимая оценка квалификации.
- Нормативная работа с Росстандартом и СПКФР.
- Работа со студентами и молодыми специалистами.
Предметом особой гордости Малыхин назвал национальный стандарт по внутреннему аудиту, ПНСТ 1034-2025.
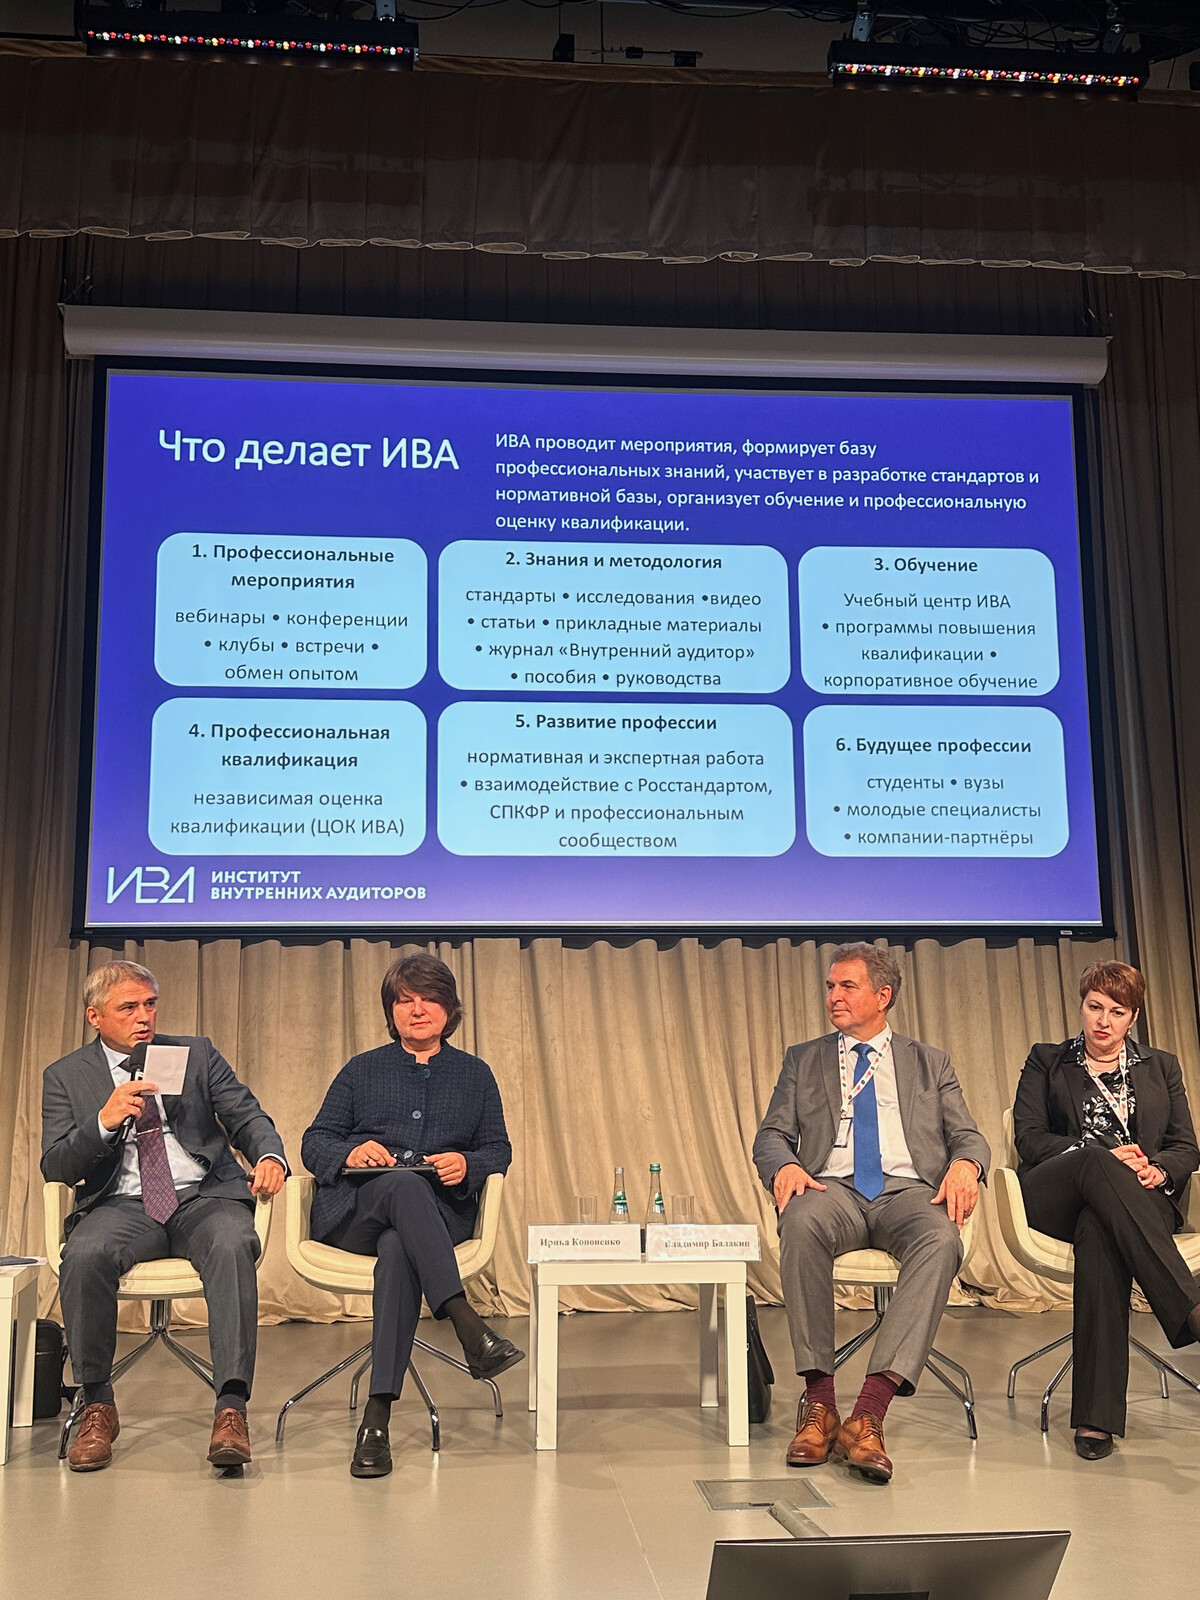
Почему это важно именно в контексте ценности. Когда аудитор приходит к руководству со своей методикой и своими аргументами, он выступает от себя. Когда за той же методикой стоят стандарты, независимая оценка квалификации и позиция профессионального сообщества — это уже другой разговор. Внешняя рамка не заменяет результат, но сильно меняет вес аргумента.
Малыхин закончил мыслью, с которой трудно спорить. Радость от ещё одного выпущенного документа — не результат. Результат — когда растёт добавленная стоимость предприятия и прозрачность бизнеса.
А в дискуссии привёл пример, который стоит показать любой команде аудиторов. Вокруг подарка на 5000 рублей иногда разворачивается целое разбирательство. А топ-менеджер выдаёт кредит на 50 миллионов, ещё не получив подписанного договора. Он знает, что через полчаса договор будет: за этим стоит репутация и честное слово. Риск-ориентированный подход начинается с вопроса, о чём мы вообще пишем.
В той же дискуссии прозвучала ещё одна мысль. Верить надо не в человека, который предотвратит крушение, а в систему, работающую как часы. Для нас это та же ловушка из раздела 4. У хорошей системы не бывает героев, а значит, и ярких историй для отчёта.
Что забрать внутреннему аудитору: четыре приёма российского комплаенса
Весь день, если сжать до сути, был про одно: функция без цифры в рублях защищается по остаточному принципу. Российский комплаенс на этой конференции уже научился говорить про предотвращённые потери, гудвил, стоимость подбора и сэкономленные часы. Внутренний аудит в массе своей всё ещё отчитывается количеством наблюдений и процентом выполненных рекомендаций.
Четыре приёма, которые переносятся напрямую:
- Считайте цену бездействия, а не стоимость функции. Покажите, из чего складывается нереализованный риск в рублях.
- Раскладывайте штраф на составляющие. За ним расследование, юристы, специалисты, репутация и контроль по предписанию.
- Ведите реестр предотвращённых потерь и называйте допущения. Что не записано сразу, к декабрю не существует.
- Считайте в часах и ставках. Рекомендация об автоматизации превращается в рубли за три строки арифметики.
Реестр предотвращённых потерь — такой же рабочий документ, как план проверок. А оговорка, что это модель, защитит цифру лучше любой уверенности.
И мой собственный вывод из разговоров в перерывах: пока компания не обожглась, рефлекса нет. Аргумент «у нас никогда ничего не случалось» в глазах руководства работает как доказательство ненужности контроля, хотя может быть доказательством обратного. Владимир Балакин из Национальной ассоциации комплаенс сказал это со сцены. Когда что-то случилось, обращаться поздно: ты попадаешь «не в терапию, а уже в хирургию». Помогает только заранее посчитанная цена события: субсидиарная ответственность, штрафы за персональные данные. Цифру лучше показать до, а не после.
Ценность нашей работы по-прежнему в глазах смотрящего. Но смотрящему надо дать на что смотреть — в рублях, часах и предотвращённых событиях.
Куда двигаться дальше
Если тема считаемой ценности функции вам близка, вот что есть в блоге рядом:
- Ценность — в глазах смотрящего: как аудитору находить своих коллекционеров — разбор мозгового штурма о том, почему одна и та же находка читается тремя разными способами, и что переключает восприятие руководства.
- Тон сверху: как начать внутренний контроль с первых лиц — что происходит, когда обучение контролю начинается не со среднего звена, а с топ-менеджмента.
- Наточенная пила в кладовке: почему система внутреннего контроля окупается — сколько бизнес теряет без СВК, какие меры сокращают потери вдвое и почему всё начинается с владельцев процессов.
- «Нет, спасибо, мы заняты»: почему внутренний контроль нужен всем и так редко работает — почему контроль не внедряют, хотя он выгоден и собственнику, и менеджменту, и сотрудникам.
А теперь вопрос к вам, коллеги. Ведёте ли вы реестр предотвращённых потерь — и если да, по какой методике считаете эффект? Эту цифру одинаково понимают и аудитор, и совет директоров. Напишите в комментариях или в личные сообщения — соберу подходы и разберу их отдельным материалом.
Конференция «Горизонты комплаенс: алгоритмы, доверие, границы ответственности», Институт комплаенса и этики бизнеса ВШЮА НИУ ВШЭ, Москва, 25 сентября 2026 года. Данные приведены по презентациям и записям публичных выступлений спикеров; реплики спикеров переданы близко к тексту. Текст уточнён 30 октября 2026 года. Фотографии из архива автора.
Частые вопросы
Почему сравнение «размер штрафа против бюджета функции» некорректно?
Потому что штраф — только первая строка счёта. За ним идут ресурсы на расследование, юридическую службу и комплаенс-специалистов, а также репутационные последствия. Выстраивать контроль по предписанию, резко и иногда практически с нуля, гораздо дороже и сложнее, чем поступательно.
Как посчитать эффект функции этики или комплаенса в рублях?
По принципу предотвращённых потерь. Пример РУСАЛа: 2000 урегулированных обращений за год, по экспертной оценке 10% сотрудников могли бы пойти во внешние органы, средняя стоимость инцидента 200 тысяч рублей. Итого 40 млн рублей предотвращённых затрат. Это модель, а не бухгалтерский эффект, и её допущения нужно называть вслух.
На каком этапе работы сотрудник наиболее склонен к нарушениям?
По исследованиям, на которые сослалась «Лемана Про», в первый год нарушений фактически нет, а максимальная вероятность приходится на интервал от года до трёх лет работы: появляются контакты с поставщиками, человек видит, как ведут себя команда и руководитель.
Как защитить сотрудника, сообщившего о нарушении?
Намеренно расширять выборку проверки: опросить всю команду или департамент, провести анонимный опрос и только потом выбирать людей для разговора. Так источник сигнала оказывается одним из многих. Если говорить небезопасно, рассказывать не будет никто.
Сколько стоит автоматическая проверка контента на соответствие требованиям?
В кейсе «Систэм Электрик» стартовая оценка ручной проверки составила около 300 часов в месяц: примерно 30 каналов, 600 публикаций, по 30 минут юриста на каждую, то есть два юриста и около 2,4 млн рублей в год. Чат-бот выполнил 1082 проверки, из них 919 без нарушений и 163 с нарушениями, при затратах на API 432 рубля и среднем времени ответа 3,8 секунды. Сумма возможных штрафов на слайде — 119,1 млн рублей.
© Marillion / Controls Deep Dive, Павел Викторов. pviktorov@gmail.com
авторизуйтесь