Ценность — в глазах смотрящего: как аудитору находить своих коллекционеров
23 сентября мы провели мозговой штурм «Внутренний аудит: ценность — в глазах смотрящего». Больше сотни записавшихся, живые опросы прямо в эфире. Самая честная цифра вечера: свою ценность в глазах компании аудиторы оценили на 2,3 из 5 — ближе к автосервису, чем к коллекционеру.
Притча, с которой всё началось
Отец подарил дочери старый автомобиль и попросил узнать его цену. В автосервисе сказали: «Рухлядь, примем за 100 долларов». В автосалоне предложили тысячу — по рынку. А коллекционеры раритетных машин ахнули: «Это шедевр, ему цена полмиллиона».
Машина одна и та же. Разница — в том, кто смотрит. С нашей профессией ровно так же: одна и та же работа для одних затратное подразделение и помеха, для других — страховка компании и партнёр бизнеса.
Поэтому первый вопрос залу был именно такой: где вы на этой шкале сегодня?
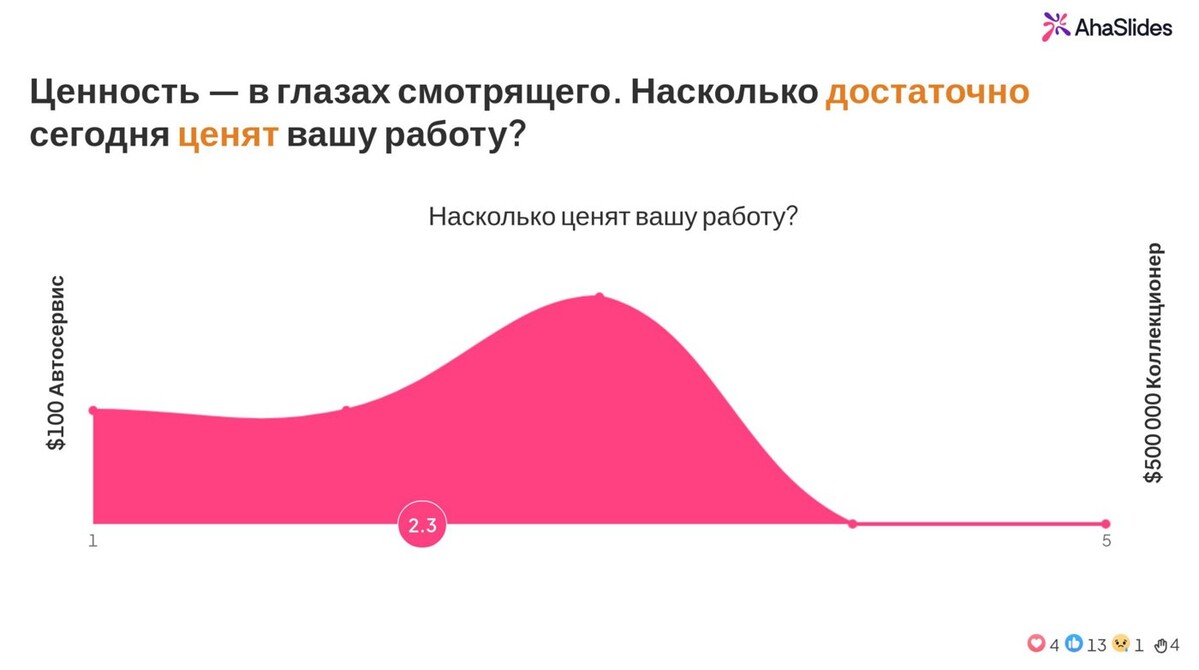
Результат живого опроса: средняя оценка 2,3 по шкале от «автосервис, 100 долларов» до «коллекционер, 500 000 долларов»
Середина шкалы — «рыночная стоимость», автосалон за тысячу. Большинство ответов оказалось даже левее. Это не жалоба на судьбу: это разрыв между тем, сколько функция реально приносит, и тем, сколько в ней видят.
По каким признакам аудитор понимает, что его ценят
Отвечали одним-двумя словами, вот что вышло в облако: обращаются с вопросами, приглашают на совещание, спрашивают пути решения, выделяют бюджеты на инструменты, продвигают по службе, повышают зарплату, выполняют рекомендации.
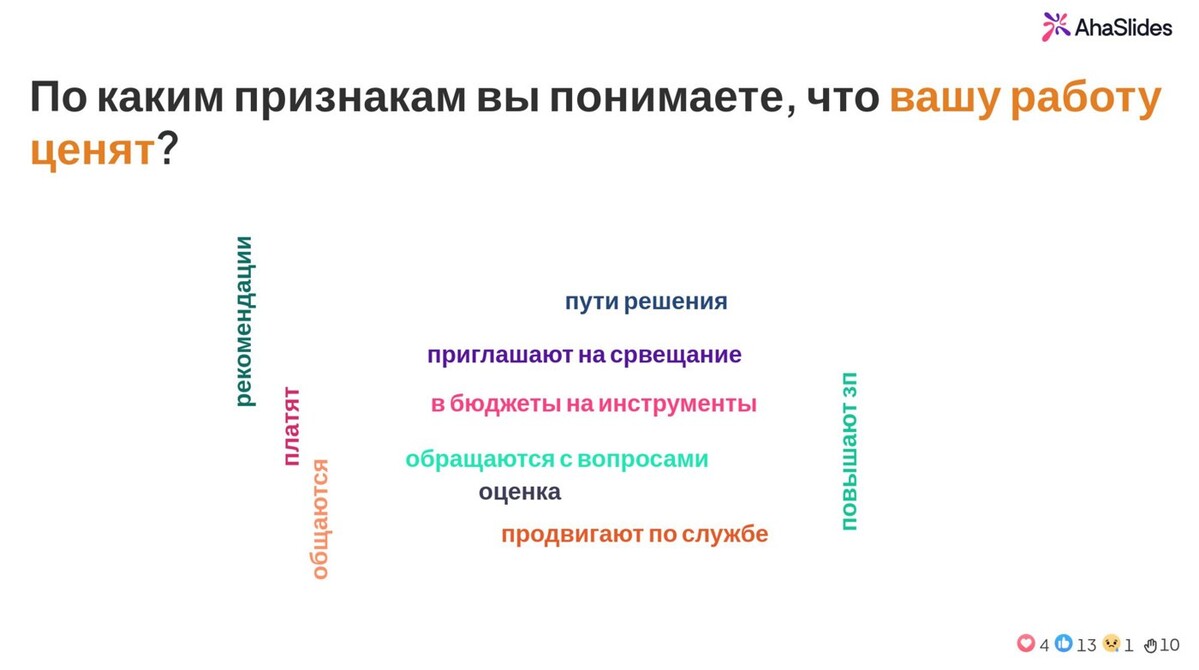
Признаки признания глазами самих аудиторов: от «обращаются с вопросами» до «повышают зарплату»
И второй его критерий — тот, который трудно подделать отчётностью:
Что болит: средняя 3,7 из 5
Дальше мы прошлись по шести типовым болям. Средняя по всем — 3,7 из 5, то есть «это скорее про меня». Самые высокие оценки собрали три формулировки:
Рядом — «без поддержки генерального рекомендации превращаются в отписки» и «команде не хватает навыков презентации и коммуникации».
Что сильнее всего влияет на оценку: позиционирование, 5,0
А вот здесь опрос дал самый определённый ответ за вечер. На первом месте с максимальным баллом — позиционирование внутреннего аудита как инструмента роста бизнеса, а не контроля.
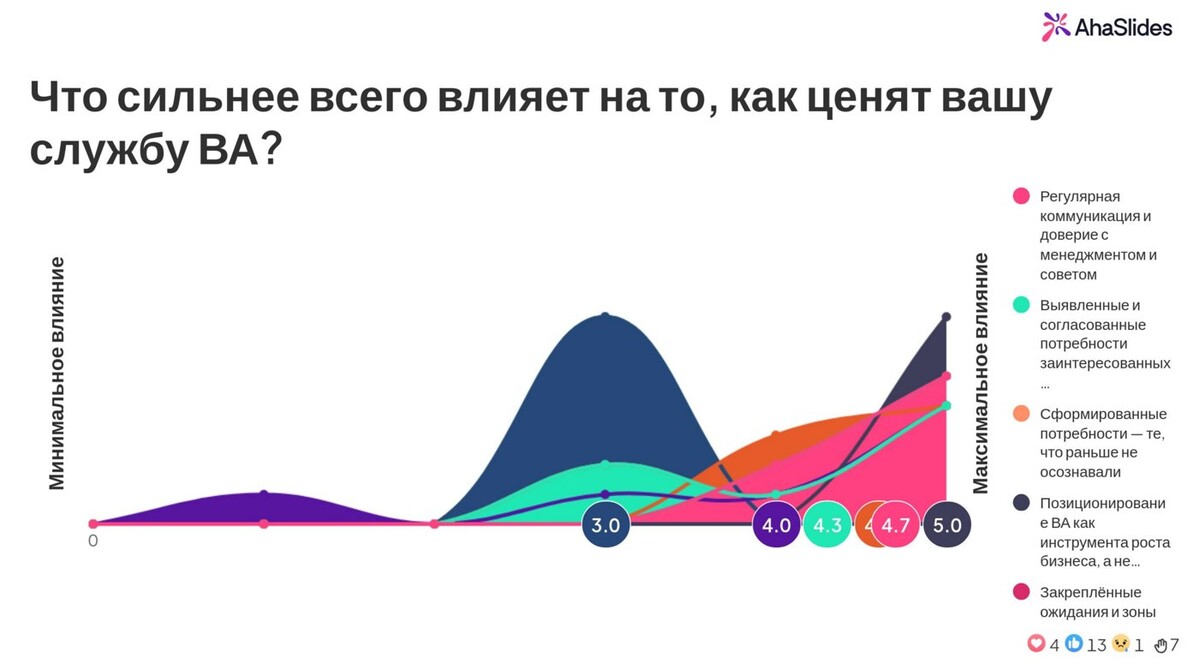
Позиционирование ВА как инструмента роста бизнеса — 5,0. Закреплённые ожидания — 4,7. Сформированные потребности — 4,4. Выявленные и согласованные потребности — 4,3. Регулярная коммуникация и доверие — 4,0
Обратите внимание на разницу между двумя соседними пунктами. Выявленные и согласованные потребности — это когда заинтересованная сторона уже понимает, что ей нужно, и вы это фиксируете. Сформированные потребности — когда человек ещё не осознавал, что здесь есть проблема на сотни миллионов, а вы ему это показали. Второе даётся тяжелее и ценится выше.
Там же прозвучало и про горизонт: рекомендации нередко принимают через два-три года — кроме жёстких случаев вроде хищений. Знакомая многим история, когда приходится доставать отчёт двухлетней давности.
Чем доказывать ценность
Три варианта разделили первое место поровну: подтверждённое снижение рисков, экономический эффект и измеримое влияние на достижение целей — по 14,29%. Дальше — конкретные истории изменений, сочетание количественных и качественных показателей, востребованность аудита у заказчиков (по 9,52%). Мнение комитета по аудиту, мнение исполнительного руководства и выполнение рекомендаций набрали по 7,14%.
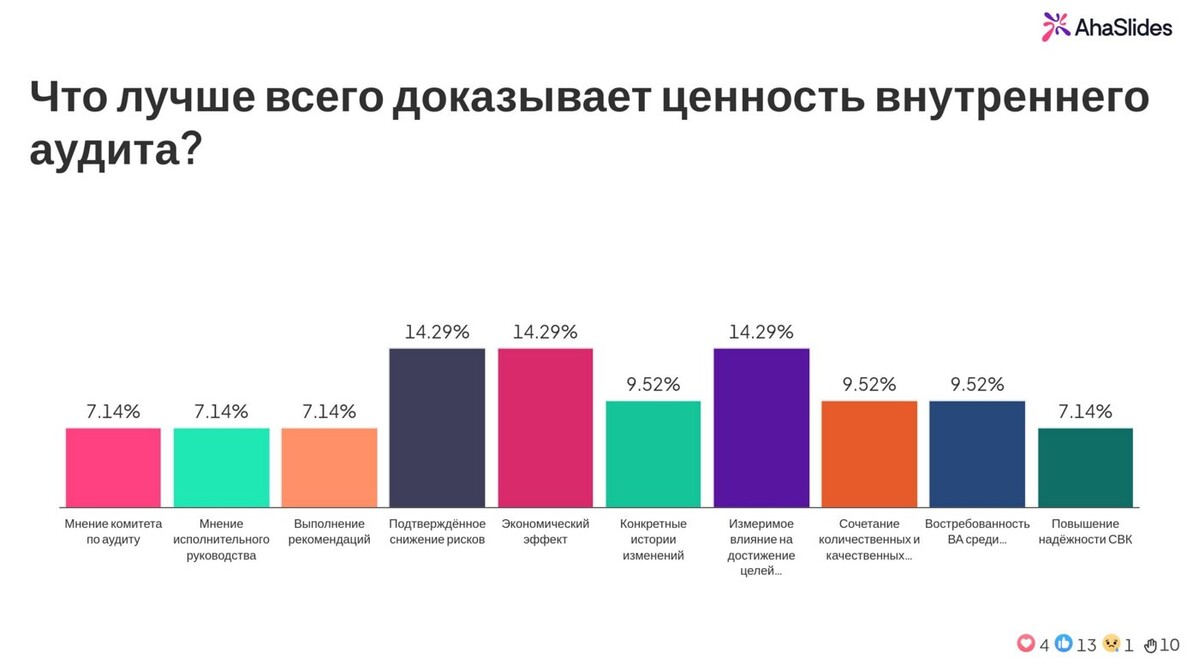
Что лучше всего доказывает ценность внутреннего аудита — ответы участников эфира
Показательно, что «выполнение рекомендаций» — классический KPI большинства служб — оказалось внизу списка. Аудиторы сами не считают его доказательством ценности.
Программа за 2 миллиона и риск на миллиарды
Самый наглядный кейс вечера. Компания под государственным регулированием обязана передавать большой объём данных в государственную информационную систему. Непередача — остановка предприятия на несколько месяцев. Для корректной передачи разрабатывали программу стоимостью около двух миллионов рублей.
Разработка забуксовала, сроки поехали. Реакция менеджмента: «ну какая-то там программа за два миллиона». Реакция внутреннего аудита: каждый месяц просрочки повышает вероятность санкций, при которых предприятие встанет.
Вся работа аудитора здесь — не найти нарушение, а перевести «задержка ИТ-проекта» на язык, на котором говорит совет директоров.
Одна и та же находка в трёх формулировках
Мы разбирали живой пример. Сравните сами, какая версия открывает двери.
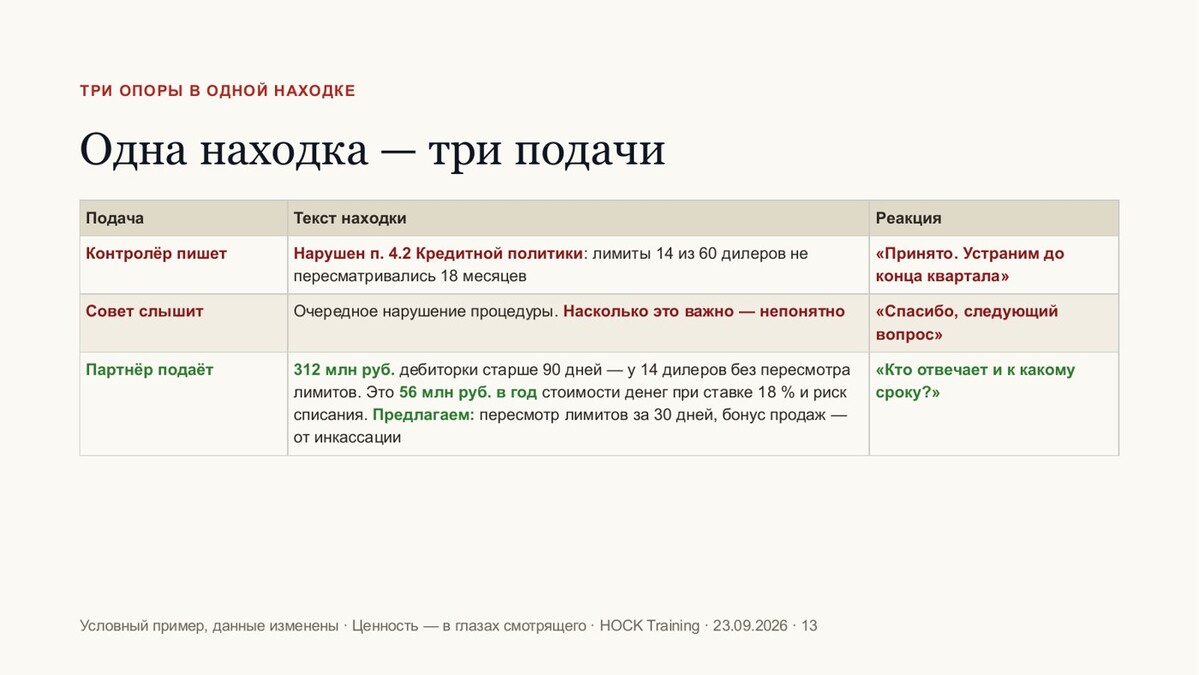
Одна находка — три подачи. В правой колонке — реакция заинтересованного лица на каждую из них
Третья формулировка равнодушным не оставляет. И дело не в красоте слога, а в том, что она написана на языке получателя.
У Владимира к этому свой лайфхак — про объём. Отчёт на 200–300 страниц, даже если он блестяще написан, откроют на первых двух страницах и закроют. Формат подачи убивает содержание чаще, чем слабая аргументация.
Сто миллионов на одного директора
Ещё один способ говорить о ценности — с советом директоров и на его языке. Если члены совета не уследили за тем, работает ли система внутреннего контроля и управления рисками, и не могут доказать, что предприняли надлежащие меры, речь идёт о субсидиарной ответственности — порядка 100 миллионов рублей на человека.
Положите на одну чашу весов эту сумму, а на другую — бюджет службы внутреннего аудита. Разговор о ценности после этого идёт заметно предметнее.
Насмотренность как товар
На вопрос «какой совет вы дали бы себе в начале карьеры» ответ был один.
Откуда эта насмотренность берётся: общаться как можно с большим числом профессионалов, разбирать процесс до первопричины по всей цепочке, видеть, как одно и то же устроено в разных компаниях и отраслях. Консалтинговые проекты дают её быстрее, чем годы в одной компании, — в том числе проекты выходного дня в средних компаниях с выручкой 1–2 млрд, где процессы ещё не описаны и вашей помощи будут искренне рады.
Почему это срочно
Фоном ко всему разговору — исследование Института внутренних аудиторов Vision 2035: 12 месяцев работы с мая 2023 по весну 2024 года, опросы, интервью и фокус-группы, около 7 000 участников из 155 стран.
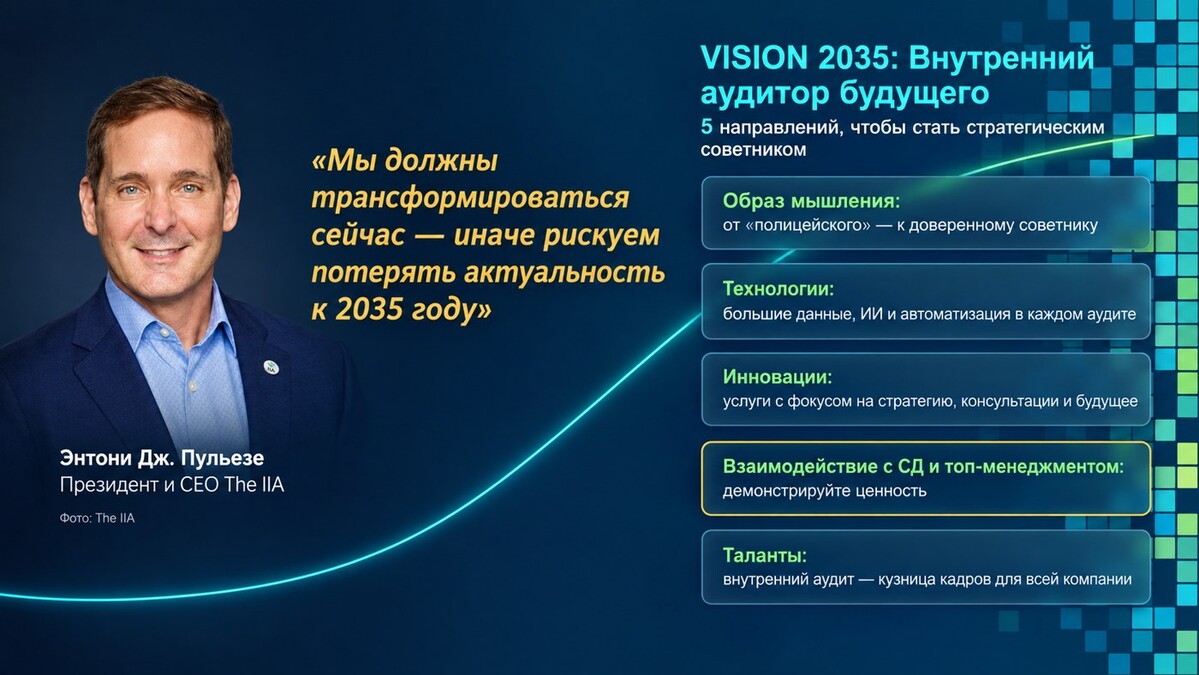
Пять направлений Vision 2035. Подсвечено четвёртое — взаимодействие с советом директоров и топ-менеджментом: демонстрируйте ценность
Пять направлений, чтобы стать стратегическим советником: образ мышления — от «полицейского» к доверенному советнику; технологии — большие данные, ИИ и автоматизация в каждом аудите; инновации — услуги с фокусом на стратегию, консультации и будущее; взаимодействие с советом директоров и топ-менеджментом — демонстрируйте ценность; таланты — внутренний аудит как кузница кадров для всей компании.
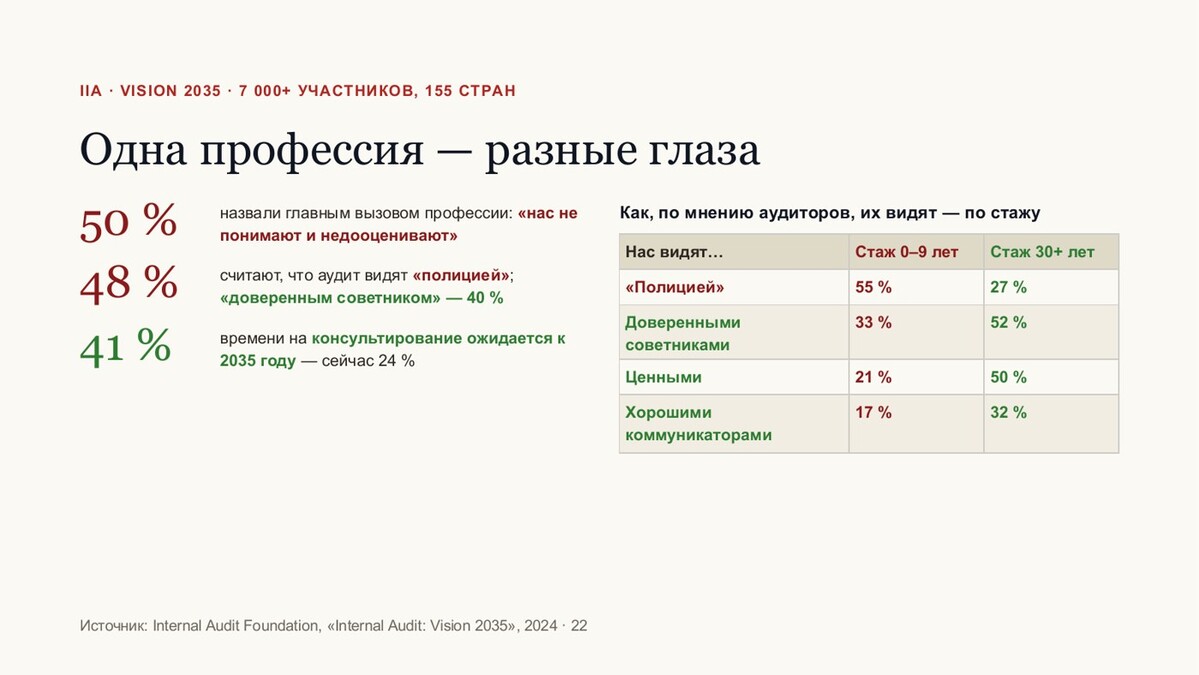
Vision 2035: «полицией» аудит считают 55% коллег со стажем до 9 лет и лишь 27% со стажем 30+; «ценными» — 21% против 50%
Два из пяти — про то, о чём был весь этот эфир: как нас понимают и как мы объясняем, что делаем. И ещё одна деталь: в обновлённых международных стандартах появилось требование 11.1 — руководитель внутреннего аудита выстраивает взаимопонимание и доверие и выясняет потребности заинтересованных сторон. Раньше такого стандарта не было. Теперь на него можно ссылаться.
Отдельная благодарность Владимиру Жилкинскому за честный разговор и живые примеры, HOCK Training за площадку, а всем участникам — за то, что голосовали не «как надо», а как есть. Именно поэтому 2,3 из 5 — цифра, с которой можно работать.
Что сделать на этой неделе
Возьмите последний свой отчёт и перепишите одну находку по образцу третьей формулировки: сколько объектов, сколько денег, какая стоимость денег, что предлагаете. Если цифры не считаются — это и есть ваша точка роста, а не повод отказаться от расчёта.
Куда двигаться дальше
Пять маршрутов по трём опорам — риск, деньги, отношения. Выберите тот, где у вас сейчас самый тонкий участок.
→ Подготовка к международной сертификации CIA
Программа по МСВА 2024: консультирование, аудит культуры, переговоры, рекомендации до первопричины. Язык, на котором вас услышит совет директоров.
→ Практикум по внутреннему контролю без консультантов
Описать процессы и выстроить систему контроля силами своей команды — с шаблонами и разбором ваших ситуаций.
→ Внешняя оценка качества внутреннего аудита по МСВА 2024
Независимое заключение о соответствии стандартам — в том числе требованию 11.1 о плане взаимоотношений со стейкхолдерами.
→ Менторинг для руководителей внутреннего аудита
Один на один с практиком, прошедшим путь от аудитора до директора по ВА: как показать ценность функции своему совету.
→ Защита от субсидиарной ответственности: самодиагностика
Чек-лист для члена совета директоров. 5 549 привлечённых лиц за 2025 год, в среднем 96,6 млн рублей с человека.
Не уверены, что подойдёт именно вам? Напишите мне — разберём вашу ситуацию и подскажу, с чего начать.
Частые вопросы
Как сами внутренние аудиторы оценивают признание своей работы?
На мозговом штурме участники поставили своей функции в среднем 2,3 балла из 5 по шкале от «автосервиса», который видит в работе только затраты, до «коллекционера», который распознаёт её ценность. Острота болей при этом — 3,7 из 5.
Что сильнее всего влияет на то, как оценивают внутренний аудит?
Позиционирование функции как инструмента роста бизнеса — этот фактор получил максимальную оценку 5,0. Следом идут регулярная коммуникация и доверительные отношения с советом директоров и высшим руководством.
Как переформулировать находку на язык бизнеса?
Заменить описание нарушения на цену вопроса. Вместо «нарушены сроки расчётов с дилерами» — «312 млн рублей дебиторской задолженности старше 90 дней; при стоимости денег 18% годовых это 56 млн рублей в год». Формулировка с цифрой открывает двери, формулировка с нарушением — нет.
Кто внутри компании способен распознать ценность внутреннего аудита?
Тот, кто отвечает деньгами или лично. В первую очередь собственник, которому потери видны напрямую, и члены совета директоров: при субсидиарной ответственности речь идёт о суммах порядка 100 млн рублей на одного человека, и это меняет отношение к работающей системе контроля.
Что такое насмотренность внутреннего аудитора и зачем она нужна?
Это накопленный опыт из разных компаний и отраслей, который позволяет сказать руководителю: вот это приведёт вот к такому, а вот это можно сделать иначе. Насмотренность — то, что аудитор реально продаёт бизнесу, и она нарабатывается участием в разных проектах, а не стажем в одной компании.
© Marillion / Controls Deep Dive, Павел Викторов. pviktorov@gmail.com
авторизуйтесь