Рекорд субсидиарной ответственности 2025: что это значит для члена совета директоров

Журнал «Акционерное общество: вопросы корпоративного управления», № 09 (268), сентябрь 2026, с. 29. Тема статьи вынесена на обложку номера. Ниже — выжимка: что изменилось в судебной практике 2025 года и что реально защищает члена совета директоров.
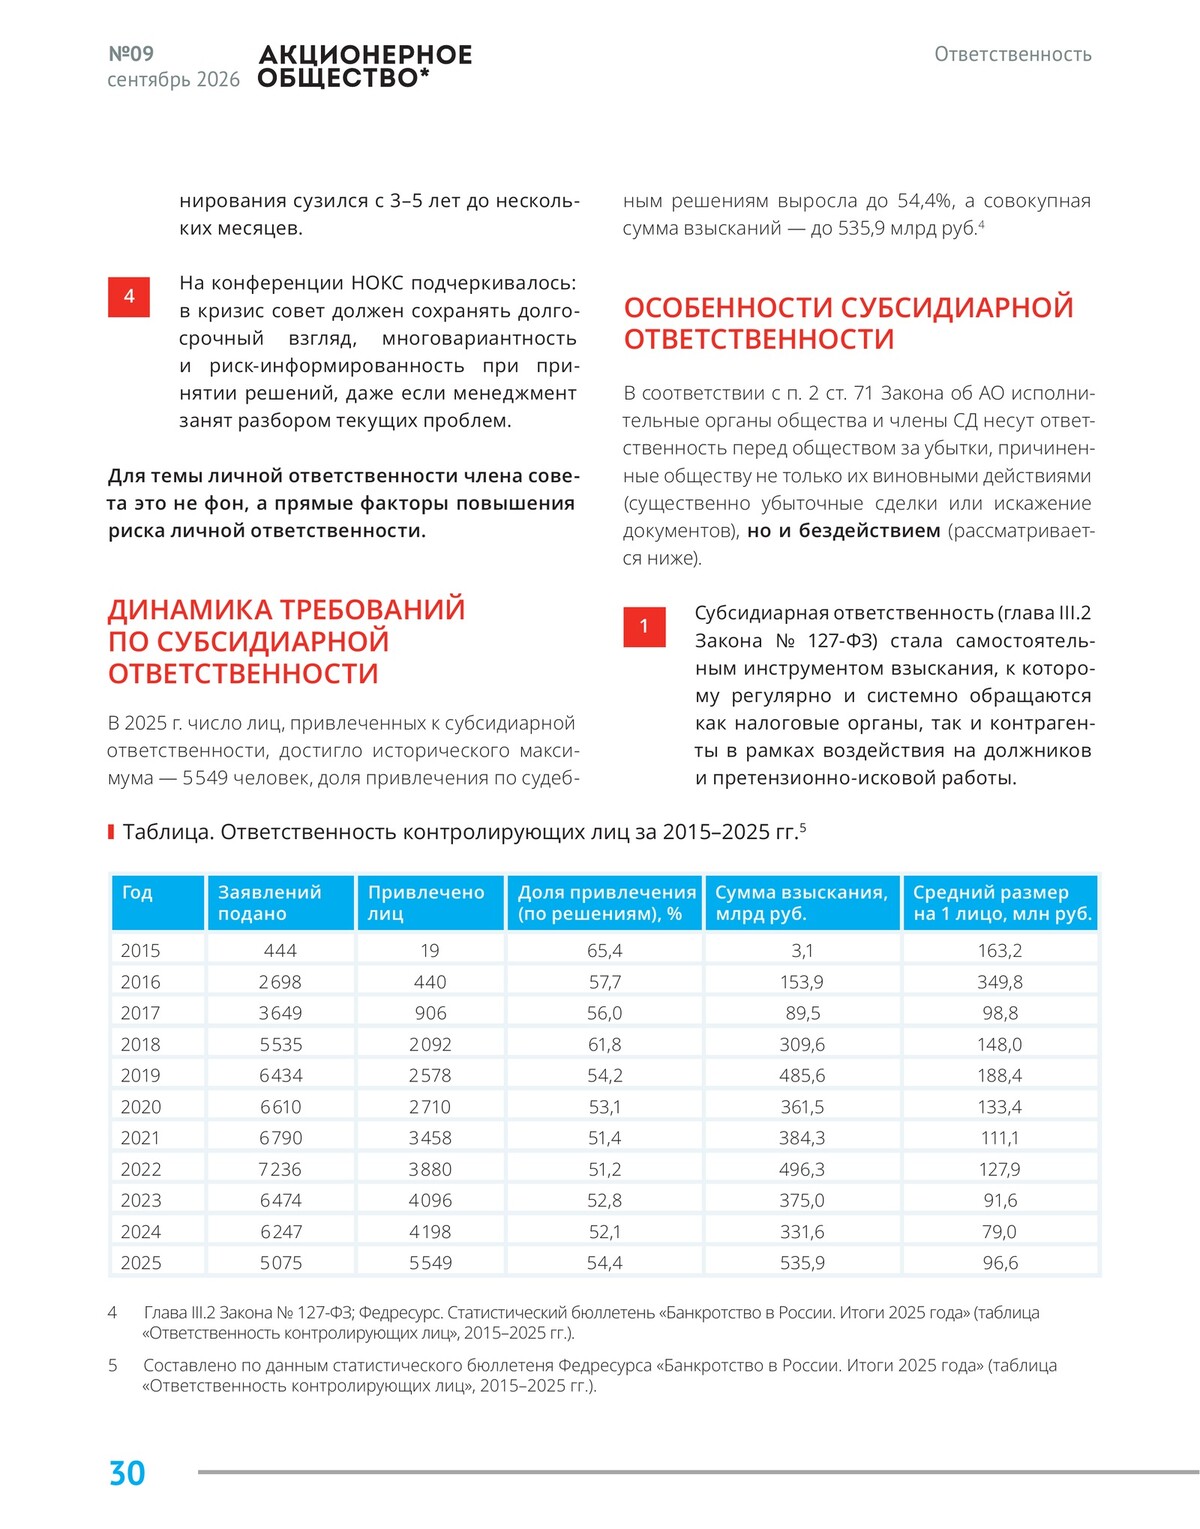
Заявлений подали меньше, чем годом раньше, а привлекли рекордные 5 549 человек. Взыскали 535,9 млрд рублей. Ниже — три вещи, которые в этой статистике важнее самих цифр, и то, что реально останется вашей защитой через несколько лет. Как выстроить эту защиту по шагам — на странице «Субсидиарная ответственность членов совета директоров: как защититься заранее».
Цифры
По данным статистического бюллетеня Федресурса «Банкротство в России. Итоги 2025 года», в 2025 году:
Заявлений меньше, привлечённых больше. Механизм отладился: субсидиарная ответственность перестала быть крайней мерой и стала штатным инструментом взыскания, к которому системно обращаются и налоговые органы, и контрагенты.
Фон 2026 года риск усиливает. По уточнённому в июле 2026 г. прогнозу Банка России рост ВВП составит 0,0–1,0%, средняя ключевая ставка — 14,5–14,6%. Горизонт бизнес-планирования у эмитентов, по обсуждениям в НАКД, сузился с 3–5 лет до нескольких месяцев.
Три вещи, которые узнают поздно
Бремя опровержения — на привлекаемом лице. Не истец доказывает вашу вину, а вы — свою добросовестность и разумность. Отсюда практический вывод: доказательства нужны заранее. В момент, когда иск подан, протоколы уже написаны.
Срок давности не «сгорает» через три года. По п. 10 постановления Пленума ВАС РФ от 30.07.2013 № 62 он течёт не с даты сделки, а с момента, когда о нарушении узнало или могло узнать общество — в лице нового директора либо контролирующего участника. Риск не истекает, а просыпается при смене собственника или банкротстве. Иск, по п. 22 Обзора ВС РФ № 1 (2020), может быть предъявлен и после смерти контролирующего лица — к наследникам в пределах наследственной массы.
Отвечают и за бездействие. По п. 2 ст. 71 Закона об АО члены совета отвечают за убытки, причинённые обществу в том числе бездействием, а по п. 7 Пленума ВАС № 62 — солидарно, если своим голосованием или молчаливым одобрением поддержали решения, которые из-за отсутствия системы управления привели к убыткам.
Разрыв, в котором живёт личный риск
Статья 87.1 Закона об АО требует от совета публичного общества утвердить политики управления рисками и внутреннего контроля (с 01.09.2018) и политику внутреннего аудита с подотчётностью службы совету, а не менеджменту (с 01.01.2021).
Формально требование выполнено почти всеми. По обзору Банка России о практике корпоративного управления за 2023 год, 99% ПАО из котировальных списков заявили об утверждённых политиках, 95% — о проведении оценки их эффективности, 88% — о рассмотрении результатов советом.
Фактическая зрелость управления рисками по оценке ДРТ и Ассоциации «РусРиск» (2025 г., 82 нефинансовые компании) — 0,34 из 1, около 1,7 балла по пятибалльной шкале, без динамики с 2022 года. По данным PwC, треть компаний находится на «формализованном» уровне внутреннего контроля: процедуры описаны, но не встроены в работу и не проверены.
Для суда важен не документ, а работа системы. Именно в зазоре между «заявили» и «работает» и возникает личная ответственность директора.
Что засчитывается как защита
По делу № А40-252160/2015 (ПАО АКБ «Балтика») Верховный Суд к критериям влияния, масштаба и роли ответчиков добавил аргументы защиты: решение, опирающееся на заключение профильного подразделения, свидетельствует в пользу разумности и добросовестности директора, а суду предписано исследовать, соблюдались ли корпоративные процедуры.
Отсюда три привычки, которые стоят дешевле любого юриста:
- Запрашивать материалы к заседанию заблаговременно и письменно фиксировать, если времени или документов недостаточно для информированного решения.
- При сомнениях в устном заверении менеджмента требовать письменное заключение — юристов, внутреннего аудита, независимого консультанта — и ссылаться на него в протоколе.
- Отражать особое мнение в протоколе, даже если оно не меняет исход голосования.
И проверочный вопрос к вашему совету: проходила ли служба внутреннего аудита внешнюю оценку качества (QAR) за последние пять лет? Если нет — совет не знает, можно ли верить её заключениям, и защита на них слабее, чем кажется.
Этот вопрос — один из десяти, которые я собрал в чек-лист на одну страницу. Приложение к статье: распечатать и взять на ближайшее заседание.
Вот ещё два оттуда:
- Связаны ли КПЭ менеджмента с результатами анализа рисков?
- Когда комитет по аудиту в последний раз встречался с руководителем внутреннего аудита без участия менеджмента?
Отрицательный или неуверенный ответ хотя бы на три вопроса из десяти — повод инициировать независимую внешнюю оценку до того, как эти вопросы задаст суд.
Где прочитать полностью
Там же — правовая база целиком, международная практика (Caremark, Руководство Комиссии США по назначению наказаний), данные ACFE и Kept/ИВА, три контура оценки СУРиВК и развёрнутые рекомендации для совета и комитета по аудиту.
Проверить свою позицию — пять вопросов самодиагностики и разбор персональных рисков члена совета директоров.
Проверить свою позициюЧастые вопросы
Сколько человек привлекли к субсидиарной ответственности в 2025 году?
В 2025 году к субсидиарной ответственности привлекли 5 549 лиц — исторический максимум. Взыскано 535,9 млрд рублей, в среднем 96,6 млн рублей на одно лицо. При этом заявлений подано 5 075 против 6 247 годом ранее, доля привлечения по вынесенным решениям — 54,4%. Данные статистического бюллетеня Федресурса «Банкротство в России. Итоги 2025 года».
Защищает ли члена совета директоров наличие политики управления рисками?
Само по себе — нет. По обзору Банка России за 2023 год, 99% ПАО из котировальных списков заявили об утверждённых политиках управления рисками, 95% — о проведении оценки их эффективности. При этом фактическая зрелость управления рисками, по оценке ДРТ и Ассоциации «РусРиск» за 2025 год на выборке 82 нефинансовых компаний, составляет 0,34 из 1 и не растёт с 2022 года. Для суда важен не документ, а работающая система.
Что суд засчитывает как доказательство добросовестности директора?
По делу № А40-252160/2015 (ПАО АКБ «Балтика») Верховный Суд указал: решение, опирающееся на заключение профильного подразделения, свидетельствует в пользу разумности и добросовестности директора. Суду при этом предписано исследовать, соблюдались ли в компании корпоративные процедуры.
Какие привычки члена совета директоров реально снижают личный риск?
Три. Запрашивать материалы к заседанию заблаговременно и письменно фиксировать, если времени или документов недостаточно для информированного решения. При сомнениях в устных заверениях менеджмента требовать письменное заключение юристов, внутреннего аудита или независимого консультанта и ссылаться на него в протоколе. Отражать особое мнение в протоколе, даже если оно не меняет исход голосования.
При чём здесь внешняя оценка качества внутреннего аудита (QAR)?
Если служба внутреннего аудита не проходила внешнюю оценку качества за последние пять лет, совет директоров не знает, можно ли доверять её заключениям. Защита, построенная на таких заключениях, оказывается слабее, чем кажется.
© Marillion / Controls Deep Dive, Павел Викторов. pviktorov@gmail.com
авторизуйтесь